

El sector del retail físico afronta una profunda transformación estructural marcada por la evolución de los hábitos de consumo y la necesidad de redefinir el papel de los activos comerciales. Para analizar este escenario, se ha celebrado una nueva edición del Meridiana Meetup – Mapic, en La Casa de la Luz | Simon, en Madrid.
La combinación de compras, restauración, ocio y servicios está dando lugar a espacios con usos más diversos, donde el reto no es solo atraer visitas, sino conseguir que el consumidor vuelva. Una evolución que también estará muy presente en Mapic 2026, donde el high street y los retail parks serán dos de los principales focos de esta edición.
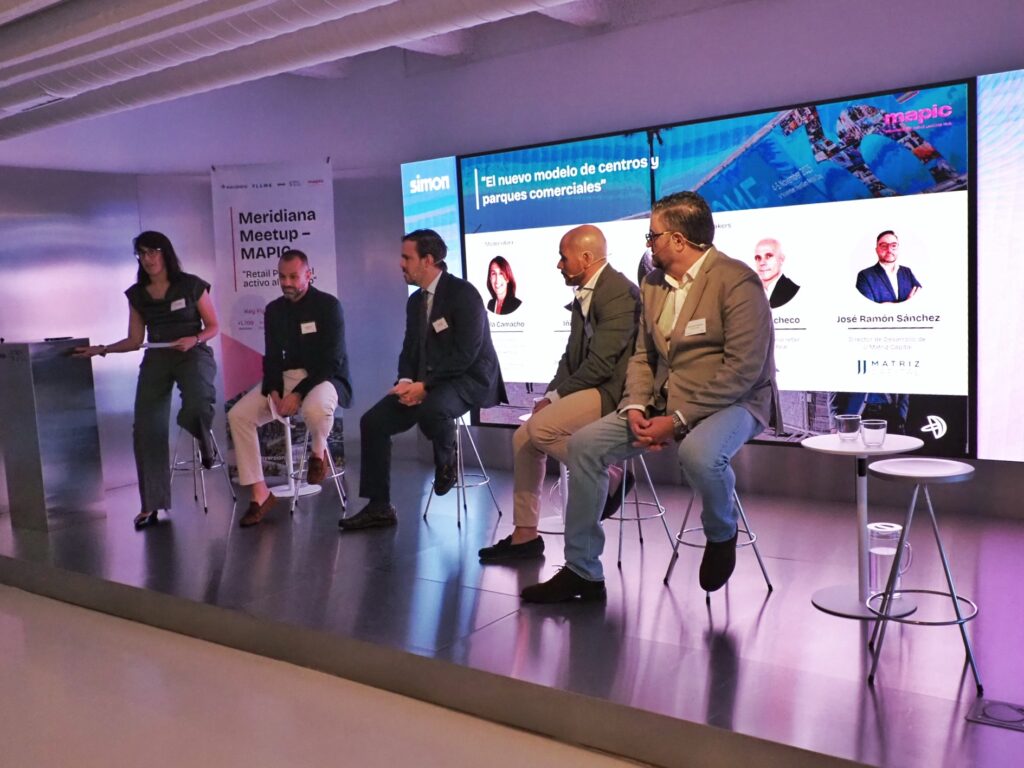
Así, la primera mesa, “El nuevo modelo de centros y parques comerciales”, ha contado con la participación de Íñigo Veiga, CEO de Pelayo Capital; Joaquín Martos, director de operaciones de Grupo Chalito; Pablo Pacheco, director nacional Retail de Lopez Real; y José Ramón Sánchez, director de Desarrollo de JJ Matriz Capital, bajo la moderación de Yola Camacho, partner Retail Investment en Cushman & Wakefield.
La viabilidad del comercio físico fue uno de los temas más cuestionados tras la irrupción de la pandemia, cuando el comercio electrónico experimentó un auge sin precedentes. No obstante, el comportamiento del consumidor ha demostrado la resiliencia de las tiendas físicas. Pablo Pacheco ha recordado el pesimismo generalizado de aquel periodo. Sin embargo, el retail físico ha logrado reinventarse y convivir de forma directa con el canal digital.
Actualmente, los datos del sector reflejan una tendencia positiva en la que, a pesar de que el crecimiento de las visitas en centros comerciales se sitúa en un moderado tres por ciento, las ventas han aumentado un seis por ciento. Este desfase evidencia que los usuarios realizan visitas más efectivas y disfrutan de estancias de mayor calidad. Un ejemplo de esta hibridación es el comportamiento de grandes operadores como Zara, que destinan hasta un tercio de la superficie de sus tiendas físicas a conectar al cliente con el sistema online para facilitar la recogida y gestión de productos.
En este nuevo ecosistema, los parques comerciales se han consolidado como el formato que concentra la mayor parte del desarrollo y la inversión en España. Este dinamismo responde a la flexibilidad constructiva que ofrecen para reposicionar locales y a sus competitivos costes operativos y de alquiler en comparación con los centros comerciales tradicionales. Íñigo Veiga ha destacado esta ventaja competitiva al afirmar que «el parque comercial te permite mucha más flexibilidad a la hora de reposicionar los locales, bien sea dentro del mundo retail o bien sea dentro del del mundo híbrido». No obstante, el desarrollo de estos activos en España se enfrenta a importantes barreras, como la escasez de suelo finalista y la lentitud burocrática. Mientras que en otros países europeos los plazos son más ágiles, en España la tramitación de una licencia comercial y la ejecución de un parque comercial puede demorarse entre tres y cuatro años.
La evolución hacia modelos híbridos es ya una realidad demandada por la sociedad. Los nuevos proyectos integran el retail tradicional con usos complementarios como hoteles, clínicas médicas, gimnasios, cines, oficinas o trasteros, generando sinergias que optimizan el valor del suelo terciario. José Ramón Sánchez ha enfatizado este cambio de paradigma explicando que «los parques comerciales al final van a ser centros de encuentro, van a ser lugares de conveniencia, van a ser lugares donde se gestionen cosas, no va a ser el formato tradicional». Asimismo, el experto ha subrayado que la viabilidad a largo plazo de estos desarrollos dependerá de su flexibilidad y de una clara orientación medioambiental, un factor que ya resulta determinante para la obtención de financiación.
Por su parte, la restauración se ha erigido como una de las principales locomotoras de atracción de tráfico, registrando tasas de crecimiento en aperturas superiores al diez por ciento. Sin embargo, los operadores de este segmento operan bajo una fuerte presión en sus márgenes debido al encarecimiento de las materias primas y los costes laborales. Joaquín Martos ha advertido que, aunque el crecimiento es notable, «nuestra rentabilidad cada vez está más enfermada» y requiere de un desarrollo sostenible y una planificación minuciosa de la oferta comercial para cubrir todas las franjas horarias. Además, la operativa diaria exige resolver puntos de dolor críticos como la logística de los repartidores a domicilio o riders. Para evitar que estos flujos interfieran con la experiencia del cliente presencial, los nuevos diseños ya contemplan circuitos traseros específicos con aparcamientos y servicios propios para los repartidores.
Finalmente, los ponentes han coincidido en que la experiencia del cliente no comienza al cruzar la puerta del establecimiento, sino mucho antes, en el entorno digital donde se planifica la visita. El éxito futuro de los centros y parques comerciales radicará en su capacidad para ofrecer soluciones cómodas y generar motivos reales para que el consumidor decida desplazarse. Joaquín Martos ha resumido esta meta señalando que «el éxito debería estar o podría estar en que, teniendo en cuenta todos los aspectos que nos han destacado, el cliente no tengo la necesidad clara de ir a un centro, sino que vamos, porque una vez ahí si han encontrado esto algo» que les aporte valor, comodidad y socialización.
Además, la seguridad financiera y la viabilidad a largo plazo se mantienen como las principales prioridades para los inversores en el mercado español. Según Yola Camacho, los fondos de inversión actuales muestran un perfil mucho más analítico y sofisticado que en el pasado. “Los activos deben contar con elementos sólidos, como un mix comercial apropiado que incluya alimentación y restauración para favorecer el tiempo de estancia de los consumidores”, ha puntualizado.
¿Qué buscan las marcas en el retail físico?
La perspectiva de las marcas llegó de la mano de Michaël Champredonde, head of Expansion de Deichmann & Snipes, y Carlos Mancebo, fundador de Rebel Project, en el Chester “La visión de las marcas: qué buscan hoy en el retail físico”. La sesión ha puesto el foco en las decisiones de expansión: qué hace que una marca apueste por un espacio, qué puede llevarla a descartarlo y qué espera de propietarios y desarrolladores. Los expertos analizaron cómo las exigencias del mercado están obligando tanto a operadores consolidados como a firmas nativas digitales a redefinir sus estrategias de expansión y de diseño de espacios.
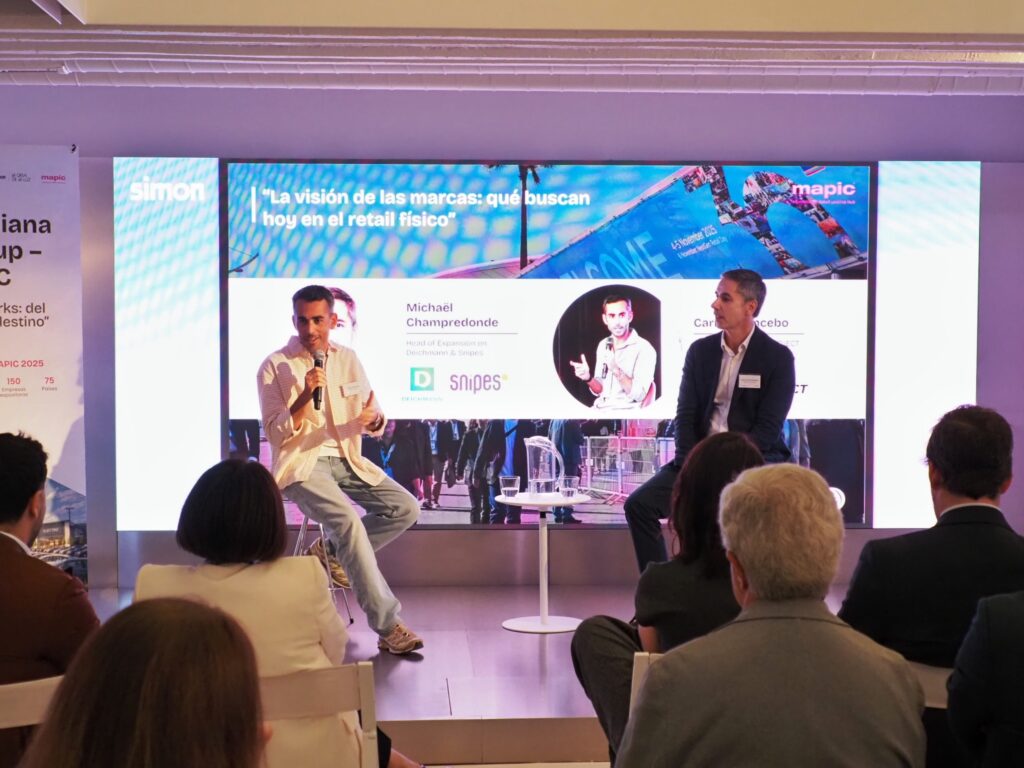
El debate comenzó abordando la compleja situación inmobiliaria que atraviesa el mercado actual. Champredonde expuso la presión a la que se enfrentan los operadores tradicionales para expandirse debido a la saturación del espacio disponible. «El reto ahora de expansión es enorme, porque realmente no hay ubicaciones», explicó el responsable de expansión de Deichmann y Snipes, detallando que las tasas de ocupación en España se sitúan entre el 95% y el 99%, una situación que describió como aún más compleja en Portugal. Ante este escenario, Michaël Champredonde señaló que su grupo cuenta con la ventaja de poder diversificar su presencia en tres formatos: retail park, shopping mall y también en calle.
Carlos Mancebo coincidió en el diagnóstico de la escasez de locales, pero enfatizó cómo esta situación ha transformado radicalmente las condiciones de negociación en las principales arterias comerciales. «Esa ausencia de oferta y esa demanda tan potente ha endurecido muchísimo la regla de juego», afirmó el responsable de Rebel Project, quien detalló que en ciudades como Madrid y Barcelona han reaparecido exigencias complejas para los inquilinos: «se han aparecido traspasos donde no existían, los preavisos cada vez son más fuertes, las garantías bancarias cada vez son más rígidas y en cambio el coste de la apertura propia se dispara».
Esta presión financiera se ve agravada por el incremento general de los costes operativos. Michaël Champredonde confirmó esta tendencia al señalar que «las rentas suben muchísimo, los suministros suben muchísimo» y que, al mismo tiempo, existe una fuerte «presión en los precios» de compra que obliga a vender más caro, lo que termina limitando la viabilidad de los operadores autónomos. Asimismo, Champredonde explicó que los criterios para analizar la viabilidad de una ubicación han evolucionado en la última década, incorporando factores demográficos que antes no se ponderaban de la misma manera: «Ahora hay un factor nuevo, la demografía que es importante, pues hay dos conceptos nuevos: la inmigración y el turismo», elementos que las empresas ahora toman en cuenta desde el inicio para asegurar una mayor repetibilidad de las visitas.
Por su parte, Mancebo explicó que la estrategia de las marcas nativas digitales no se centra únicamente en la afluencia de paso, sino en la experiencia interna y en la creación de espacios polivalentes. «Estoy buscando a día de hoy locales híbridos, las marcas de moda dentro de las posibilidades que tienen de conseguir una licencia de moda y complementos y una licencia de restauración en el mismo espacio», comentó el experto de Rebel Project, reconociendo que introducir conceptos mixtos y subarriendos suele generar resistencia en los propietarios tradicionales. El objetivo de estos formatos es retener al consumidor.
Esta búsqueda de conexión con el cliente ha transformado también la percepción de los formatos temporales. Carlos Mancebo argumentó que el concepto tradicional de tienda efímera está perdiendo utilidad para las marcas en desarrollo. «El pop-up empieza a morir porque ya es el más market de la intervención dentro del mundo físico. Empiezan a nacer mis clientes, me empiezan a demandar tiendas de uno y dos años para testar mercados», afirmó Mancebo, explicando que una estancia de una o dos semanas no genera datos suficientes para tomar decisiones estratégicas. Además, destacó que estas firmas son muy protectoras de su exclusividad: «Deciden abrir cuatro, cinco, máximo seis unidades en tu país» para evitar que la marca pierda el atractivo ante su comunidad al volverse masiva.
Michaël Champredonde compartió que en su grupo también han explorado el concepto de vinculación comunitaria en el mercado europeo, aunque bajo parámetros distintos. «Para Snipes es cierto que tenemos tiendas en Europa que es un community store en el cual sí que se crea más actividad, este sentimiento de pertenencia», explicó.
El uso de la tecnología y la gestión de datos fue otro de los puntos de divergencia y debate entre ambos profesionales. Champredonde destacó el valor de las herramientas digitales de análisis para reportar a las corporaciones internacionales, ya que «permiten justificar y comparar» la viabilidad de los proyectos en España frente a otros mercados como Polonia o Turquía. Mancebo, en cambio, aunque reconoció que utiliza la inteligencia artificial de forma diaria para agilizar tareas administrativas y descargar datos rápidamente, se mostró escéptico respecto a las herramientas de medición de tráfico peatonal.
Hacia el cierre del encuentro, Carlos Mancebo reflexionó sobre cómo las marcas emergentes están dictando las pautas de diseño que luego adoptan las grandes corporaciones del sector. «Los grandes han dejado de mirar a los grandes, para los grandes mirar a los pequeños», concluyó Carlos, señalando que firmas consolidadas como Zara están reestructurando sus interiores y tecnología inspirándose en la agilidad de los operadores más pequeños. Con la estabilización de las cuotas del comercio electrónico en torno al 30% o 35%, ambos expertos coincidieron en que el canal físico sigue siendo indispensable, siempre que sea capaz de ofrecer una experiencia que motive al consumidor a apartarse de las pantallas.
Para cerrar el programa, Albert Castro Doménech, CEO de Meridiana y representante oficial de Mapic en la península ibérica, ofreció una mirada a la próxima edición de la feria en Cannes y a las tendencias que marcarán el encuentro. “Es el punto de encuentro global del retail, marcas y los espacios comerciales. Find faster, connect smarter (encuentra rápido, conecta de forma más inteligente)”, ha destacado.