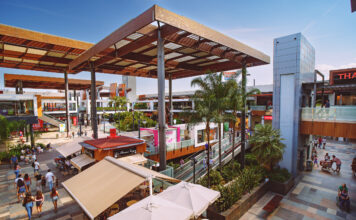


Los centros y parques comerciales han dejado de ser únicamente activos inmobiliarios destinados a concentrar actividad comercial. Su evolución en los últimos años los ha convertido también en espacios de experiencia, relación social, ocio y servicios, una transformación que está modificando tanto la forma de gestionarlos como la manera en que el mercado valora estos activos.
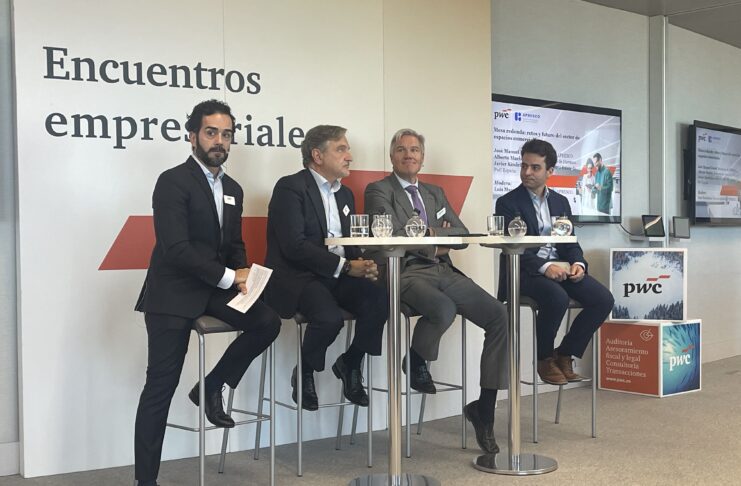
Esta fue una de las principales ideas que se desprendieron de la mesa redonda Retos y futuro del sector de los espacios comerciales, organizada por PwC España y la Asociación de Propietarios de Espacios Comerciales (Apresco) con motivo de la presentación del informe Observatorio del sector de centros y parques comerciales. El debate reunió a José Manuel Llovet, presidente de Apresco; Javier Kindelan, socio del área de Real Estate de PwC España; y Alberto Muelas, economista en Harmon, bajo la moderación de Luis Marañón, director de Apresco.
Más allá de las cifras de afluencia, ventas, ocupación o inversión, que ya habían sido analizadas durante la presentación del informe, la conversación puso el foco en una cuestión de fondo: por qué el espacio físico no solo ha sobrevivido al auge del comercio online, sino que está adquiriendo nuevas funciones que refuerzan su relevancia.
Del lugar de compra al espacio de relación
Para Alberto Muelas, una de las claves está precisamente en aquello que el canal digital no puede reproducir. El metaverso llegó a plantearse como una posible alternativa a buena parte de la experiencia física, pero su evolución ha demostrado que la interacción digital no sustituye determinados componentes de la experiencia presencial.
Los datos de mercados maduros apuntan, según explicó, a una evolución significativa: aunque las visitas a los centros comerciales pueden reducirse, aumenta el tiempo de permanencia. Es decir, el consumidor no necesariamente acude más veces, pero cuando lo hace permanece más tiempo.
La lectura que hizo Muelas es que el centro comercial está evolucionando hacia un espacio de “tercer lugar”: un entorno al que las personas acuden no únicamente para comprar, sino para encontrarse, relacionarse y vivir experiencias.
Esta transformación también está modificando el mix de los espacios comerciales. En mercados maduros, determinadas categorías tradicionalmente vinculadas al centro comercial, como moda, mobiliario o electrónica, han perdido peso frente a gimnasios, restauración, ocio, cultura y otras actividades vinculadas a la experiencia.
El consumo, en este escenario, pasa a ser en muchos casos una consecuencia de la estancia y no necesariamente su objetivo inicial. Quedar con un amigo puede acabar generando el consumo de una comida o un café; acudir a practicar deporte puede llevar a realizar otras actividades dentro del mismo espacio.
Para el sector, esto supone una modificación importante de la propuesta de valor. La cuestión ya no es únicamente qué tiendas tiene un centro, sino qué motivos ofrece para acudir y permanecer en él.
Una función social que ya existía, pero que gana relevancia
José Manuel Llovet recordó que esta dimensión social no es completamente nueva. Los centros comerciales llevan décadas incorporando servicios y espacios destinados a facilitar la relación y el bienestar de sus visitantes: desde zonas de descanso hasta servicios para familias, salas de lactancia o actividades vinculadas a la comunidad.
Lo que ha cambiado es el reconocimiento de ese papel como parte central del modelo.
Llovet puso como ejemplo la relación que algunos centros han construido con sus respectivos territorios. La Vaguada, por ejemplo, no es únicamente un equipamiento comercial para su entorno, sino un espacio con un fuerte componente de identificación para varias generaciones de madrileños. Recuerdos, encuentros, actividades y experiencias contribuyen a generar un vínculo que trasciende la compra.
Esta capacidad de arraigo territorial adquiere además relevancia ante algunos de los cambios demográficos que afronta España. Muelas señaló el envejecimiento de la población como uno de los factores que deberán tenerse en cuenta en la evolución futura del sector.
En otros mercados donde este proceso está más avanzado, los centros comerciales están desempeñando un papel como espacios de socialización para personas mayores, contribuyendo a combatir situaciones de aislamiento. El centro comercial puede convertirse así en un lugar accesible, climatizado, seguro y con servicios donde pasar tiempo y mantener relaciones sociales.
Pero el cambio generacional no se limita al envejecimiento. También afecta a los consumidores más jóvenes. Según explicó Muelas, las generaciones más jóvenes muestran una mayor tendencia a prolongar su estancia en los centros comerciales y buscan experiencias en las que puedan participar activamente.
La cocreación aparece así como otra de las tendencias a considerar. El consumidor joven no quiere limitarse a ser espectador de una experiencia diseñada por otros, sino participar en ella.
La gestión se convierte en el verdadero factor diferencial
La evolución del modelo también tiene una consecuencia directa sobre la gestión de los activos.
Javier Kindelan señaló que se está produciendo una polarización entre aquellos centros comerciales que han conseguido adaptar su mix, incorporar experiencias y generar comunidad y aquellos que tienen mayores dificultades para mantener su competitividad.
La diferencia no está únicamente en las características físicas del inmueble. También en la capacidad del operador para interpretar los cambios sociales y convertirlos en decisiones concretas sobre oferta comercial, ocio, restauración, servicios, tecnología y marketing.
En este sentido, Llovet defendió la sofisticación que ha alcanzado la gestión de los centros comerciales españoles. El sector ha desarrollado una capacidad creciente para analizar los comportamientos de los visitantes, conocer sus recorridos, horarios y patrones de visita y utilizar esos datos para ajustar la oferta.
También ha cambiado la relación con los operadores. Los retailers necesitan hoy espacios capaces de responder a modelos de negocio diferentes, incluida la integración de las operaciones online y físicas. La tienda puede incorporar más superficie logística, funcionar como punto de recogida o convertirse en un componente más de una estrategia omnicanal.
La consecuencia es clara: el centro comercial se está convirtiendo en un activo cada vez más operativo, en el que la calidad de la gestión tiene una incidencia directa sobre el valor inmobiliario.
El nuevo inversor también mira la gestión
La transformación del modelo está teniendo su reflejo en el mercado de inversión.
Kindelan destacó que el perfil del inversor en retail ha evolucionado y que existe actualmente un capital más especializado y con experiencia internacional en la gestión de activos comerciales. Para este tipo de inversor, el centro comercial no es simplemente un inmueble que genera rentas: es un negocio operativo cuya evolución depende de la capacidad de gestión.
La lógica es sencilla: si el negocio funciona, el valor del activo puede aumentar; si pierde competitividad, el valor se resiente.
En este punto apareció uno de los conceptos más relevantes del debate: la obsolescencia. Un centro comercial puede perder competitividad no necesariamente porque su edificio haya quedado obsoleto, sino porque no sea capaz de responder a las nuevas demandas del consumidor, de los retailers o de la propia sociedad.
La adaptación, por tanto, deja de ser una cuestión exclusivamente operativa para convertirse también en una variable financiera.
ESG: de requisito a creación de valor
La sostenibilidad fue otro de los ámbitos en los que la mesa planteó una evolución del sector. La eficiencia energética, el consumo de agua o la adaptación de los edificios a las condiciones climáticas ya no se entienden únicamente como elementos asociados a las políticas ESG.
También tienen una repercusión directa sobre los costes de explotación y, por tanto, sobre la cuenta de resultados.
Muelas introdujo además una cuestión todavía más compleja: cómo medir económicamente el valor social que genera un centro comercial.
El sector dispone ya de metodologías para cuantificar determinados impactos sociales, pero el reto pendiente sería establecer con mayor precisión la conexión entre ese valor social y el valor financiero del activo.
Es una cuestión especialmente relevante en un momento en el que los centros comerciales buscan demostrar su contribución a las comunidades en las que se integran. El debate ya no consiste únicamente en saber cuánto vende un activo, sino también qué aporta a su entorno.
Llovet apuntó que buena parte de esta transformación ya se está produciendo. Los propietarios están invirtiendo en eficiencia, certificaciones, reducción del consumo energético y gestión del agua, mientras que los propios retailers están elevando sus exigencias en materia de sostenibilidad.
La agenda como nuevo elemento de atracción
Mirando hacia los próximos años, Alberto Muelas introdujo otro concepto que puede ganar protagonismo: la agenda.
Los centros comerciales pueden evolucionar hacia espacios de contenido capaces de generar una programación estable de cultura, entretenimiento, actividades y experiencias. El objetivo sería convertir esa agenda en un motivo recurrente de visita y, al mismo tiempo, reforzar la relación entre el espacio físico y el digital.
Esta tendencia ya puede observarse en algunos mercados internacionales, donde determinados centros incorporan museos, exposiciones, conciertos y eventos como parte estructural de su propuesta.
No se trata, por tanto, de añadir actividades de forma puntual, sino de construir una programación que contribuya a definir la identidad del activo.
Adaptarse para seguir siendo relevantes
La conclusión compartida durante la mesa fue que el principal reto del sector no está tanto en predecir cómo será el consumidor dentro de diez o quince años como en mantener la capacidad de adaptación ante cambios que serán cada vez más rápidos.
Tecnología, inteligencia artificial, nuevos hábitos de consumo, evolución demográfica, cambios en los modelos de retail y nuevas formas de relación social obligarán a los operadores a revisar continuamente sus activos.
Para Muelas, buena parte del valor futuro de las compañías dependerá precisamente de elementos intangibles relacionados con su capacidad de gestión y adaptación. Y para Kindelan, esa capacidad será también determinante a la hora de evitar la obsolescencia y mantener la competitividad de los activos.
El mensaje que deja el debate es, en definitiva, menos inmobiliario de lo que podría esperarse de una conversación sobre centros comerciales: el futuro del activo físico dependerá cada vez más de su capacidad para generar valor más allá de la transacción comercial.
La tienda seguirá siendo importante, pero el centro comercial tendrá que ofrecer algo más: un lugar donde ocurran cosas, donde las personas quieran estar y donde se construyan relaciones con la comunidad. En esa transformación, la gestión –y no solo el inmueble– será una parte cada vez más determinante del valor.